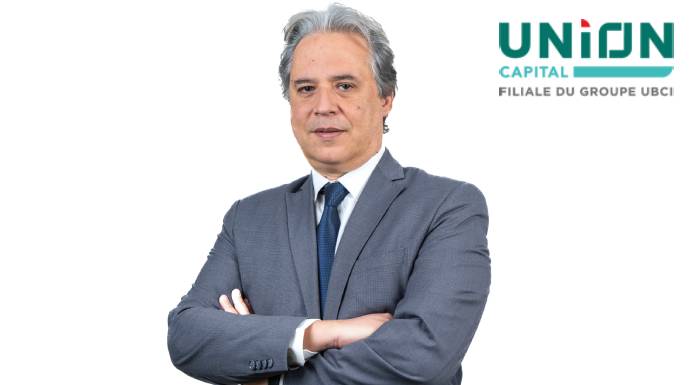
Interview avec Mehdi Bach-Hamba, Directeur Général d’Union Capital
Le marché financier tunisien reste relativement étroit, malgré les besoins considérables de financement de l’économie. Le problème vient-il d’un manque d’épargne disponible, d’une défiance des investisseurs ou d’une incapacité à transformer cette épargne en investissements productifs ? Quel est, selon vous, le véritable blocage structurel ?
Plusieurs facteurs expliquent l’étroitesse du marché financier tunisien. Toutefois, le principal blocage structurel réside, à notre avis, dans l’insuffisance de l’offre de titres et, plus précisément, dans la faiblesse du marché primaire. La récente embellie boursière montre que le marché dispose d’un potentiel de mobilisation de l’épargne qui reste encore largement sous-exploité. La progression des investissements en OPCVM, dont les encours ont doublé en deux ans, ainsi que le regain d’intérêt des investisseurs pour les valeurs cotées, témoignent de l’existence de ressources financières susceptibles d’être orientées vers le marché. Or, cette demande se heurte à une offre limitée de nouvelles opportunités d’investissement. Sur les dix dernières années, seules neuf introductions en Bourse auraient été réalisées, pour une taille totale des offres de 353 MD et des montants effectivement levés de seulement 57 MD. Par ailleurs, les augmentations de capital en numéraire destinées à financer le développement des entreprises demeurent relativement peu fréquentes. Cette situation traduit un déséquilibre entre un marché secondaire capable de susciter l’intérêt des investisseurs et un marché primaire qui peine à alimenter durablement la cote en nouvelles valeurs et à canaliser les ressources disponibles vers le financement productif. Le problème ne se limite donc pas à la disponibilité de l’épargne ou à la confiance des investisseurs. Il tient également à la capacité des entreprises à recourir au marché financier, à la volonté des actionnaires d’ouvrir leur capital et à l’attractivité de la Bourse comme mode de financement par rapport au crédit bancaire ou à d’autres sources de financement. Nous avons besoin de passer d’une Bourse principalement animée par la valorisation des titres existants à une Bourse qui finance plus la croissance des entreprises. La priorité est donc de relancer le marché primaire, en agissant simultanément sur l’offre de titres, les incitations à la cotation et la confiance des investisseurs.
Dans un environnement marqué par l’inflation, les tensions sur les finances publiques et les incertitudes macroéconomiques, comment un gestionnaire d’actifs peut-il distinguer une opportunité d’investissement durable d’un rendement qui rémunère simplement un risque élevé ? Quels indicateurs privilégiez-vous lorsque les signaux du marché deviennent contradictoires ?
Un rendement élevé ne constitue pas, à lui seul, un indicateur d’attractivité : il doit toujours être apprécié au regard des risques encourus, de l’inflation et de la qualité fondamentale de l’actif. Pour distinguer une opportunité durable d’un rendement qui rémunère simplement un risque élevé, nous privilégions une approche globale et structurée. Elle commence par l’analyse des fondamentaux macroéconomiques, notamment l’inflation, l’évolution des taux d’intérêt, la situation des finances publiques et les perspectives de croissance. Elle se poursuit par une analyse des marchés de taux et d’actions, puis par une approche sectorielle et, enfin, par une sélection individuelle des titres fondée sur leurs fondamentaux et leur valorisation. Lorsque les signaux sont contradictoires, nous donnons la priorité aux fondamentaux plutôt qu’à l’évolution des cours. Sur le marché obligataire, nous accordons une attention particulière au rendement réel, à la structure des taux, à la duration et au risque de crédit. Sur le marché actions, nous privilégions notamment la capacité bénéficiaire des entreprises, la génération de trésorerie, la solidité financière, la politique de distribution et le niveau de valorisation par rapport aux perspectives de croissance. Enfin, la maîtrise du risque repose sur la diversification des portefeuilles, la cohérence entre les actifs détenus et l’horizon de placement, ainsi que sur un suivi régulier des risques de marché et de liquidité. Au sein de notre département Analyse et Recherche, nous cherchons ainsi à croiser les signaux macroéconomiques avec les fondamentaux des entreprises et les valorisations de marché. L’objectif n’est pas simplement de rechercher le rendement le plus élevé, mais d’identifier les investissements offrant le meilleur couple rendement-risque, en cohérence avec les objectifs et les spécificités de chaque portefeuille.
La concentration de l’épargne sur les placements les plus sécurisés peut sembler rationnelle individuellement, mais elle peut limiter le financement des entreprises à long terme. Comment réconcilier la recherche de sécurité des épargnants avec les besoins de financement de l’économie tunisienne, sans faire porter aux investisseurs des risques qu’ils ne sont pas en mesure d’évaluer ?
Il convient tout d’abord de nuancer l’opposition entre la recherche de sécurité des épargnants et le financement de l’économie. Les placements obligataires, souvent privilégiés par les investisseurs recherchant davantage de visibilité sur leurs revenus, constituent eux aussi un canal important de financement, qu’il s’agisse des émissions souveraines ou des emprunts obligataires des entreprises. L’enjeu n’est donc pas d’opposer les placements sécurisés aux investissements en actions, mais de développer un marché financier capable de répondre à des besoins et à des profils de risque différents. Les obligations permettent notamment de financer les besoins de trésorerie, les investissements et le développement des entreprises, tandis que les augmentations de capital leur offrent des ressources stables sans échéance de remboursement. Dans cette perspective, le développement du marché financier tunisien passe par la diversification de l’offre de titres, l’élargissement du nombre d’émetteurs et le développement de produits adaptés aux différents horizons de placement. Il suppose également une amélioration de la transparence et de la qualité de l’information financière, afin que les investisseurs puissent évaluer correctement les risques auxquels ils s’exposent. Enfin, il ne s’agit pas d’inciter les épargnants à prendre davantage de risques qu’ils ne le souhaitent, mais de leur permettre d’accéder à une gamme plus large d’opportunités d’investissement, dans un cadre transparent et adapté à leurs objectifs. La mobilisation de l’épargne doit ainsi reposer sur une meilleure adéquation entre les besoins de financement de l’économie et les attentes des investisseurs, plutôt que sur une opposition entre sécurité et investissement productif.
Dans quelle mesure la faiblesse de la liquidité du marché tunisien constitue-t-elle un problème plus profond qu’un simple obstacle aux transactions, en affectant la formation des prix, la confiance des investisseurs et la capacité des entreprises à lever des capitaux ? Quels changements permettraient de sortir de ce cercle vicieux ?
La faiblesse de la liquidité constitue effectivement un enjeu structurel pour le marché financier tunisien, dans la mesure où ses effets dépassent largement les difficultés d’exécution des transactions. Elle affecte à la fois l’efficience de la formation des prix, l’attractivité du marché pour les investisseurs et la capacité des entreprises à mobiliser des capitaux. Sur le plan de la valorisation, une liquidité insuffisante peut accentuer la volatilité de certains titres, élargir les écarts entre les prix acheteurs et vendeurs et rendre les cours moins représentatifs de la valeur fondamentale des entreprises. Elle peut également compliquer la sortie des investisseurs de leurs positions, ce qui les conduit à exiger une prime d’illiquidité et peut peser sur les valorisations. Enfin, elle affecte directement le financement des entreprises. Cette décote renchérit le coût des fonds propres et rend la cotation moins attractive. Moins d’entreprises viennent en bourse, le papier se raréfie et la liquidité baisse encore : c’est un véritable cercle vicieux. Pour sortir de ce cercle, il est nécessaire d’agir simultanément sur plusieurs leviers. Le premier consiste à dynamiser le marché primaire en encourageant les introductions en Bourse, les augmentations de capital et la diversification sectorielle de la cote. L’arrivée de nouveaux émetteurs et de titres plus diversifiés permettrait d’élargir les opportunités d’investissement et de renouveler l’intérêt des investisseurs. Le deuxième levier concerne l’élargissement de la base des investisseurs, notamment par le développement de l’investissement institutionnel, des OPCVM et de la participation des investisseurs de long terme (les CEA), ainsi que par une meilleure accessibilité du marché aux particuliers (digitalisation, plateformes de trading…). Enfin, il convient de développer les mécanismes d’accompagnement des titres, tels que la mise en place des contrats de liquidité, et de renforcer la transparence de l’information financière.
Si l’on considère que la performance d’un marché financier ne devrait pas se mesurer uniquement à ses rendements, mais aussi à sa contribution au financement de l’économie réelle, quels indicateurs faudrait-il suivre pour évaluer le rôle d’un acteur comme Union Capital ? Et qu’est-ce qui devrait changer, dans les cinq prochaines années, pour que la gestion d’actifs devienne un véritable levier de transformation économique en Tunisie ?
Je pense que la performance d’un acteur de la gestion d’actifs doit effectivement être appréciée selon une double dimension : la valeur qu’il crée pour ses clients et sa contribution au financement de l’économie. Ces deux dimensions sont complémentaires, car la mobilisation de l’épargne ne prend tout son sens que si elle permet, dans des conditions de risque maîtrisées, de répondre aux besoins de financement des agents économiques. Pour évaluer cette contribution, nous pouvons retenir plusieurs indicateurs. Le premier est l’évolution des actifs sous gestion, en distinguant la collecte nette de l’effet de valorisation des portefeuilles. Le deuxième concerne la composition des investissements : la répartition entre titres souverains, obligations d’entreprises, actions cotées et autres instruments de financement permet de mieux comprendre vers quels agents économiques l’épargne est orientée. Il convient également de suivre les montants effectivement mobilisés au profit des entreprises, notamment à travers les souscriptions aux introductions en Bourse, aux augmentations de capital et aux émissions obligataires privées. Enfin, la performance ajustée du risque, la régularité des rendements, la qualité de la gestion et la capacité à préserver les intérêts des épargnants restent des critères essentiels. Pour les cinq prochaines années, je pense que l’enjeu majeur sera de faire évoluer la gestion d’actifs d’une activité principalement orientée vers la gestion des placements existants vers un véritable moteur de financement de l’investissement productif. Cela suppose d’abord de diversifier l’offre de titres et d’élargir le nombre d’entreprises ayant accès au marché financier. Les sociétés de gestion et les intermédiaires en Bourse peuvent contribuer à cette évolution en développant de nouveaux produits, en accompagnant les entreprises dans leurs opérations de financement et en rapprochant les besoins des émetteurs des attentes des investisseurs. Il faudra également favoriser le développement de l’épargne longue, diversifier les catégories d’OPCVM et renforcer la culture financière des épargnants, tout en améliorant la transparence, la gouvernance et la qualité de l’information financière. Enfin, le développement de la gestion d’actifs ne peut être dissocié de celui du marché financier dans son ensemble. Il nécessite un marché primaire plus dynamique, une meilleure liquidité du marché secondaire et un cadre réglementaire favorisant l’innovation tout en protégeant les investisseurs. Chez Union Capital, notre ambition est de contribuer à cette dynamique en mobilisant notre expertise en analyse et recherche, en gestion de portefeuilles et en accompagnement des émetteurs. En nous appuyant notamment sur les synergies avec notre banque mère, l’UBCI, nous œuvrons également au développement de solutions et de produits financiers innovants, adaptés aux besoins des investisseurs en matière de rendement, de couverture des risques et de gestion de leurs placements. L’objectif est de créer davantage de passerelles entre l’épargne des investisseurs et les besoins de financement des entreprises tunisiennes, tout en maintenant une exigence constante de performance, de transparence et de maîtrise des risques.
Articles similaires:
 Mehdi Ben Abdallah : « Il est temps aujourd’hui de réviser le code et notre législation »
 Mehdi Ben Abdallah : « Notre feuille de route est ambitieuse, mais nous y mettrons toute la volonté nécessaire »
 Mehdi Ben Abdallah : « L’énergie renouvelable n’est pas un choix mais une obligation !»
 La Bourse de Tunis s’oriente vers la RSE Appui de la KAS pour un meilleur Engagement Responsable et Sociétal de cette institution financière