Interview avec Salima Sarsar, PhD – PwC Director | IFRS.
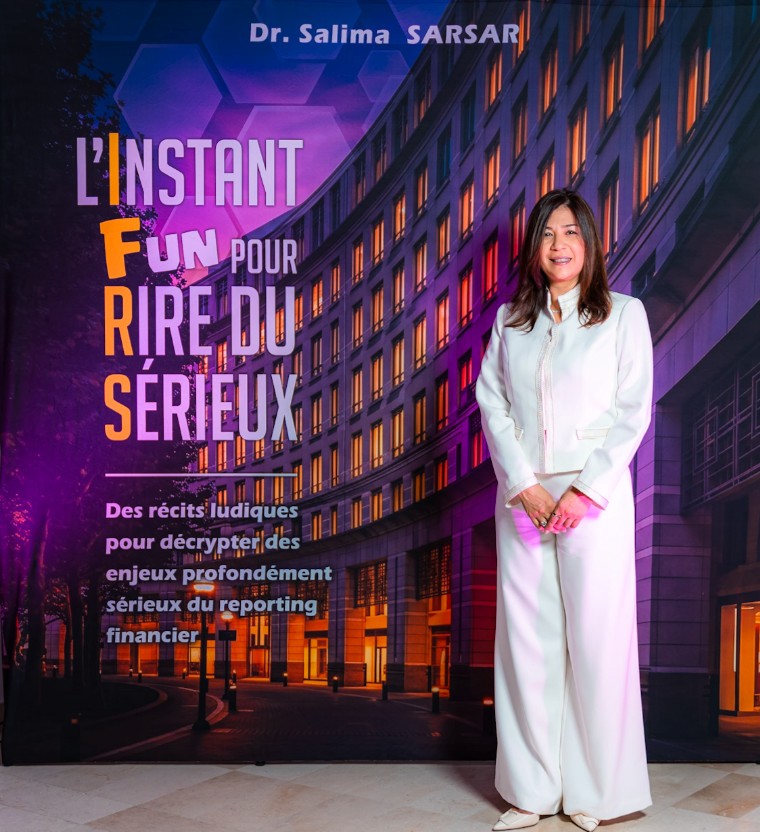
Le titre est un acronyme déguisé avec les lettres I, F, R, S qui sont mises en valeur dans « L’Instant Fun pour Rire du Sérieux », notamment en référence aux normes « International Financial Reporting Standards ». Pourquoi avoir choisi ce thème et ce format pour un sujet réputé austère ?
Je suis ravie que vous ayez repéré l’acronyme IFRS dissimulé dans le titre ! Tout le monde ne fait pas nécessairement le lien au premier regard. Ce n’est d’ailleurs pas le seul clin d’œil à cet univers dans la couverture : le bâtiment représenté est celui de la Fondation IFRS à Londres et les formes hexagonales rappellent son logo.
Le choix de cette thématique est pleinement assumé. Il est le prolongement naturel de mon parcours professionnel de plus de vingt ans dans le reporting financier, mais aussi d’une conviction : le reporting financier n’est pas l’affaire des seuls comptables ou de la fonction finance.
Sa préparation mobilise tout un écosystème au sein de l’entreprise. Du responsable RH à l’acheteur, du gestionnaire logistique au commercial, chacun contribue, à travers les informations qu’il produit et les décisions qu’il prend, à alimenter le processus. En aval, les utilisateurs des états financiers sont eux aussi loin de se limiter aux professionnels de la finance.
J’avais donc envie de proposer un ouvrage qui parle à cet écosystème, en associant rigueur technique, fiction et humour. Non pas pour banaliser les enjeux, mais pour créer des passerelles entre un univers normatif exigeant et des lecteurs qui ne s’y reconnaissent pas nécessairement au premier abord.
L’ambition est de rendre le reporting financier plus accessible, sans rien enlever à sa rigueur.

Pour en parler, vous avez opté pour la fiction, l’humour et la vie quotidienne. Dans un milieu où la rigueur est une valeur cardinale, de plus masculin, avez-vous craint d’être prise moins au sérieux par vos pairs ?
La question ne s’est même pas posée. Bien au contraire !
J’ai consacré une grande partie de mon parcours professionnel à la production de publications techniques sur les IFRS, notamment au sein du Big Four où j’exerce. J’ai ainsi contribué à la rédaction de plusieurs ouvrages de référence, particulièrement exigeants sur le plan technique. Mon travail dans cet univers est donc loin de se limiter à une approche ludique des normes.
Par ailleurs, tout au long de mon parcours, j’ai eu l’occasion de former des publics très différents aux IFRS : des financiers, des non-financiers, des administrateurs et des étudiants. Ce qui revenait régulièrement dans leurs retours, c’était justement cette manière particulière d’aborder les normes, de les illustrer et de transmettre les messages à travers des mises en situation et des activités ludiques.
J’avais donc conscience que cette approche constituait une compétence distinctive, appréciée par des publics très divers, femmes et hommes, quels que soient leur âge ou leur niveau de responsabilité.
Le livre s’inscrit dans la continuité de cette démarche de transmission, tout en proposant une expérience très différente : explorer les IFRS autrement, en donnant vie aux notions à travers des personnages, des situations et des récits imaginaires.
Pour moi, humour et rigueur ne sont pas antinomiques. Bien au contraire, aborder avec humour des sujets aussi techniques suppose une bonne maîtrise du fond. L’humour permet de capter l’attention, de dédramatiser certaines notions et de faciliter leur appropriation. Mais il ne doit jamais prendre le pas sur le fond ni en altérer la substance. C’est précisément cet équilibre que j’ai cherché à construire dans le livre.
Le livre compte vingt récits indépendants, mis en scène dans des mariages, groupes de parole, des concours de cuisine ou des conseils d’administration. Pourquoi et comment avez-vous choisi les vingt notions à raconter sans en minimiser les enjeux ?
Les vingt récits ne constituent ni un classement des normes les plus complexes ni une sélection exhaustive des IFRS. Ils sont le fruit d’un choix éditorial : proposer une première sélection de notions qui, à mes yeux, se prêtaient particulièrement à cet exercice.
J’ai voulu couvrir différentes dimensions du reporting financier : des concepts fondateurs, des notions aux effets potentiellement majeurs sur les états financiers, des évaluations faisant appel au jugement et à l’estimation, mais aussi des mécanismes normatifs et des outils de gouvernance.
J’ai volontairement intitulé l’un des axes « Fragments d’un monde normatif sans fin ». Ces vingt récits ne sont que quelques fragments d’un univers qui offre encore tant de choses à raconter. D’autres pourraient voir le jour, si l’envie de prolonger l’expérience est au rendez-vous.
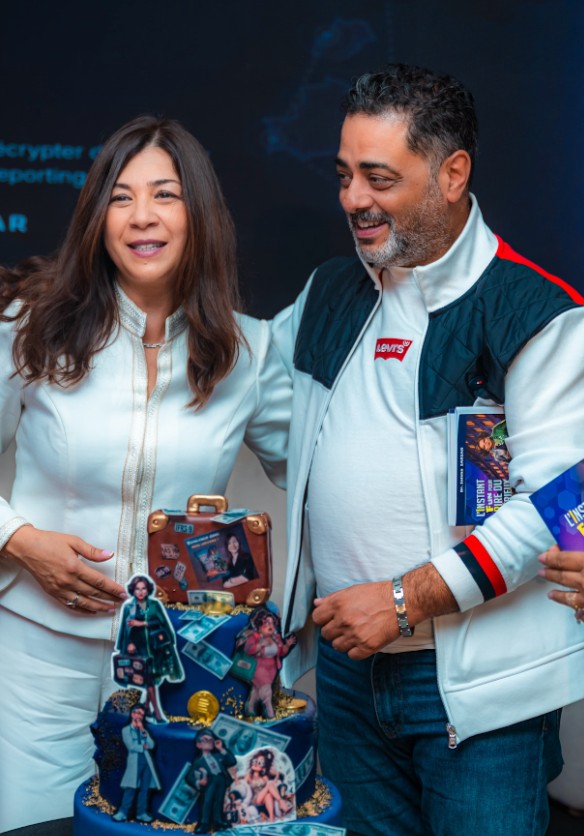
Vous écrivez que ne pas être spécialiste ne dispense pas de comprendre. Quels sont les plus grands enseignements que nous apprend votre livre ?
Le premier enseignement est que comprendre les états financiers n’est pas réservé aux spécialistes. Sans avoir besoin de devenir expert des IFRS, il est important pour les utilisateurs des états financiers de maîtriser un minimum les principes et les mécanismes qui président à leur préparation. Derrière les chiffres, il y a toujours une réalité économique qu’il faut savoir décrypter. Un chiffre n’est jamais totalement neutre : il résulte de choix, d’estimations et de jugements qui méritent d’être compris.
Le deuxième est que la qualité de l’information financière ne relève pas de la seule responsabilité de la fonction finance. Elle est le résultat d’un effort collectif, auquel contribue l’ensemble des fonctions de l’entreprise, à travers les informations qu’elles produisent, la qualité et la granularité des données qu’elles alimentent, ainsi que la fiabilité des processus et des systèmes d’information.
Cette responsabilité collective concerne également les organes de gouvernance, qui ont un rôle essentiel à jouer. Des administrateurs et des organes de gouvernance qui maîtrisent les enjeux comptables et financiers sont mieux armés pour questionner l’information produite, exercer leur rôle de supervision et contribuer à son amélioration.
Au-delà de ces responsabilités individuelles et collectives, l’amélioration de la qualité de l’information financière nécessite une véritable prise de conscience. C’est un enjeu qui dépasse largement les obligations réglementaires ou comptables : une information fiable, transparente et pertinente contribue à renforcer la confiance des investisseurs et à encourager l’investissement.
J’aimerais également que le lecteur développe un regard critique sur certaines pratiques comptables, notamment lorsque les états financiers sont construits selon une logique essentiellement fiscale ou reposent sur une approche fondée sur les pertes avérées, plutôt que sur une appréciation prospective des risques. Comprendre les IFRS, c’est aussi prendre conscience de ce que ces approches peuvent ne pas révéler de la réalité économique.
Enfin, je voudrais que le lecteur retienne qu’on peut apprendre autrement. La technicité n’interdit ni la créativité, ni la curiosité, ni le plaisir. On peut aborder des sujets profondément sérieux sans se prendre constamment au sérieux.
Au fond, mon ambition est assez simple : donner envie de comprendre. Si, après avoir refermé le livre, un lecteur regarde différemment des états financiers, pose une question qu’il n’aurait jamais osé poser ou ressent simplement l’envie d’en savoir davantage, alors j’aurai atteint une partie de mon objectif.
Articles similaires:
 Tunisie : L’entrée en vigueur des normes IFRS reportée
 Marketing B2B : La Tunisie se dote officiellement de sa propre version de cet ouvrage de référence
 Les Galaxy Z Fold6 et Galaxy Z Flip6 de Samsung élèvent Galaxy AI vers de nouveaux sommets
 BH BANK : Des résultats aussi rassurants que prometteurs