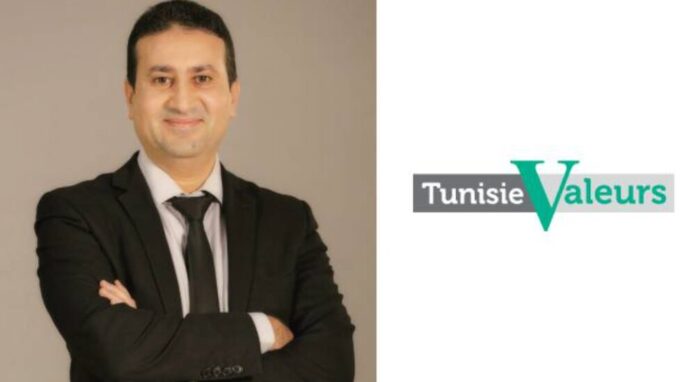
Interview avec Abdelhalim MESTIRI, directeur général de TUNISIE VALEURS
Le marché financier tunisien souffre d’une forte dépendance au financement bancaire. Dans quelle mesure cette configuration empêche-t-elle une allocation efficace du capital vers les secteurs les plus productifs ? Le problème réside-t-il dans la structure de l’épargne, dans le comportement des investisseurs ou dans l’incapacité du marché à proposer des instruments adaptés aux besoins de financement de l’économie ?
Le problème n’est pas que les banques financent trop. C’est que le marché finance trop peu. Le crédit bancaire est conçu pour la dette à maturité courte ou moyenne, adossée à des garanties. Il ne peut pas porter seul les besoins en fonds propres d’une entreprise qui grandit, se transmet ou change d’échelle. Ce rôle revient au marché, et il l’exerce encore marginalement. Les trois causes que vous citez se renforcent mutuellement. L’épargne reste orientée vers les dépôts. Les investisseurs privilégient la liquidité immédiate. L’offre de titres reste étroite. Une cote peu profonde attire peu d’épargne, et une épargne frileuse décourage les émetteurs. Une partie de la réponse se joue en amont de la cote. Préparer une entreprise familiale à ouvrir son capital prend souvent plusieurs années : gouvernance, information financière, transmission. C’est le travail de notre équipe Corporate Finance, qui accompagne les dirigeants bien avant toute introduction.
Dans un environnement où les rendements nominaux peuvent masquer une érosion du pouvoir d’achat et où les risques macroéconomiques pèsent sur les valorisations, comment évaluer réellement la performance d’un portefeuille ? Comment distinguer la création de valeur durable d’un rendement qui résulte essentiellement de l’inflation, de la hausse des taux ou d’une rémunération insuffisante du risque ?
Un rendement ne veut rien dire sans le niveau de l’inflation et celui des taux sans risque. La première question à poser est simple : qu’aurait rapporté, sur la même période, un placement sans risque ? Ce qui dépasse ce seuil rémunère le risque pris. Ce qui reste en deçà, même positif en nominal, est une perte de pouvoir d’achat. Il faut ensuite décomposer la performance. Une part vient de l’évolution des taux, une part de la revalorisation générale du marché, une part des choix de gestion. Seule la dernière dépend du gérant, et elle ne s’apprécie que sur un cycle complet, au regard de la volatilité subie. Distinguer la valeur durable du rendement de circonstance suppose enfin de regarder sous l’indice : la capacité d’une société à dégager des marges, à financer sa croissance, à rémunérer ses actionnaires sans s’endetter. C’est la raison d’être de notre département de recherche, qui suit une vingtaine de sociétés de la cote. Un cours qui monte n’est pas une valeur qui se crée ; l’analyse fondamentale sert à faire la différence.
Les investisseurs institutionnels, notamment les organismes de placement collectif en valeurs mobilières, ont-ils aujourd’hui les moyens de jouer pleinement leur rôle de financeurs de long terme en Tunisie ? Quelles contraintes réglementaires, structurelles ou comportementales les empêchent de mobiliser davantage l’épargne vers les entreprises productives, et quelle réforme aurait le plus d’impact sur cette capacité ?
Ils en ont les moyens techniques. Ce qui leur manque, c’est une épargne disposée à rester. Au 30 septembre 2026, les OPCVM tunisiens gèrent près de 12 milliards de dinars, dont 85 % dans des fonds obligataires. Leur encours a progressé de 41 % depuis le début de l’année, et cette croissance est allée pour l’essentiel à ces mêmes fonds. Ce n’est pas un défaut de gestion : c’est la réponse rationnelle à des épargnants qui veulent un rendement régulier et une sortie à tout moment. La contrainte est donc d’abord comportementale, et l’outil existe déjà. Le compte épargne en actions a été conçu pour une épargne placée en actions sur plusieurs années ; les fonds qui lui sont dédiés ne représentent pourtant que 4 % de l’encours des OPCVM. Développer cette épargne longue, avec l’épargne salariale et la retraite complémentaire, est le levier le plus puissant. Un gérant qui connaît l’horizon de ses souscripteurs peut investir en actions et en dette d’entreprise sans craindre un retrait massif au premier repli. Notre filiale de gestion, qui gère près de la moitié des encours des fonds CEA de la place, en fait un axe de conseil auprès de ses clients.
Dans un marché peu liquide, la gestion d’actifs est confrontée à une contradiction fondamentale : les investisseurs attendent de pouvoir récupérer leur argent rapidement, alors que le financement de l’économie exige du capital stable et patient. Comment un gestionnaire d’actifs peut-il concilier ces exigences sans amplifier les risques de liquidité ni pénaliser les investisseurs en période de tension ?
La contradiction est réelle, et la pire réponse serait de la nier. Un fonds qui promet une liquidité quotidienne tout en détenant des titres peu échangés transfère le risque aux porteurs qui restent : en période de tension, les premiers sortis le sont au détriment des autres. La première règle est l’adéquation : la liquidité de l’actif doit correspondre à celle promise au passif, et elle se mesure en continu, titre par titre. La deuxième est la clarté : des véhicules ouverts pour l’épargne disponible, d’autres à horizon défini pour le capital patient, chacun présenté pour ce qu’il est. C’est la discipline que nous appliquons à la gestion de nos fonds : ne jamais promettre une liquidité que les actifs ne peuvent pas tenir.
Si vous deviez identifier une seule transformation susceptible de modifier durablement la trajectoire du marché financier tunisien au cours des cinq prochaines années, laquelle choisiriez-vous : élargir la base des investisseurs, améliorer la gouvernance des entreprises cotées, développer de nouveaux instruments financiers ou réformer les mécanismes de financement ? Et surtout, quel changement concret permettrait de vérifier que le marché finance enfin davantage l’économie réelle plutôt que de fonctionner principalement sur lui-même ?
Élargir la base des investisseurs, et d’abord des investisseurs de long terme. Les autres leviers en dépendent. De nouveaux instruments ne trouvent preneur que s’il existe une épargne pour les souscrire. Une entreprise ne vient en Bourse que si elle y trouve des actionnaires prêts à l’accompagner plusieurs années. Nous nuancerions toutefois l’opposition entre un marché qui finance l’économie et un marché qui fonctionne sur lui-même. Les échanges quotidiens entre investisseurs sont ce qui permet à un épargnant de sortir, donc d’entrer : sans marché secondaire liquide, il n’y a pas d’émission primaire. L’indicateur à suivre est le nombre de sociétés qui viennent chercher en Bourse des capitaux nouveaux chaque année, par introduction ou augmentation de capital. Le jour où ce nombre progresse durablement, le marché aura changé de dimension.
Articles similaires:
 Mehdi Bach-Hamba : « Notre objectif n’est pas le rendement le plus élevé, mais le meilleur couple rendement-risque »
 HORIZON – L’Epargne Retraite de la BH Assurance adaptée à tous les profils d’épargnant
 La BIAT réaffirme son engagement pour accompagner ses clients dans la réalisation de leurs projets de vie
 Tunisie Valeurs : Abdelhalim Mestiri succède à Walid Saibi