À l’échelle mondiale comme dans notre région, l’accélération du paiement numérique réinvente l’expérience du consommateur en lui offrant des parcours fluides, rapides et sans friction. Bien plus qu’une évolution technologique, cette dynamique s’impose aujourd’hui comme un levier majeur de croissance économique et un pilier d’inclusion financière pour les citoyens et les commerçants.
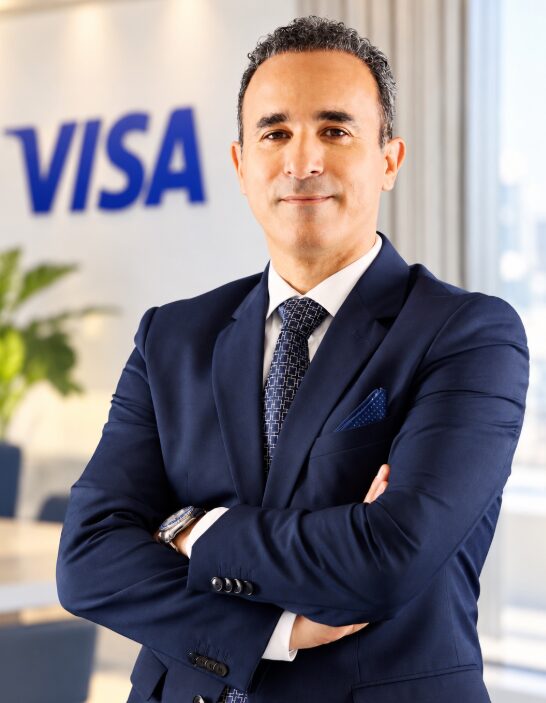
Rencontre avec Sami Romdhane, Directeur Général de Visa en Tunisie, pour décrypter cette transformation au service de l’écosystème local.
Vous êtes un fin connaisseur de l’écosystème financier tunisien. Vous avez rejoint Visa en 2011, pris la tête des opérations au Maroc en 2016, et vous dirigez aujourd’hui la région Maroc, Tunisie, Algérie et Mauritanie. Avec cette riche expérience régionale, quel regard portez-vous sur la mutation que vit actuellement le marché tunisien face à la prédominance historique du cash?
C’est une immense fierté, en tant que Tunisien, d’accompagner mon pays dans cette transformation. La Tunisie n’est pas en retard. Elle vit au contraire un véritable point de bascule, où le digital cesse progressivement d’être une alternative pour devenir un moteur de l’économie réelle. Les chiffres de la BCT au premier semestre 2026 illustrent cette dynamique : avec 6,15 millions de cartes et 45 600 TPE, le paiement direct représente désormais plus de 42 % du volume des transactions monétiques. L’e-commerce progresse également fortement, avec une hausse de 28,1 % en valeur, tandis que le paiement mobile poursuit son essor avec 519 000 wallets ouverts.
Pour autant, nous devons rester lucides : le cash demeure très présent dans le quotidien des Tunisiens. Mais la trajectoire est claire. Le consommateur tunisien adopte progressivement de nouveaux usages dès lors qu’ils lui apportent simplicité, sécurité et fluidité.
On parle beaucoup d’inclusion financière et de son impact pour l’économie locale, mais pour les TPME/PME qui représentent l’immense majorité de notre tissu économique, qu’est-ce que le passage au paiement digital peut changer pour elles ?
Il faut d’abord changer de perspective : le passage au paiement digital ne doit pas être considéré comme une charge, mais comme un formidable levier de revenus et le moteur central de l’inclusion financière. Selon nos études chez Visa, une TPME ou un commerçant qui adopte le paiement numérique voit ses revenus augmenter de 30 % en moyenne grâce à l’élargissement de sa clientèle et à la baisse de ses coûts opérationnels. À l’échelle macroéconomique en Afrique, la Banque mondiale démontre qu’une hausse de 10 % de la numérisation des paiements génère de 0,5 à 1 % de PIB additionnel — soit un potentiel de croissance de 3 à 5 % du PIB sur cinq à dix ans. Le tourisme en est une parfaite illustration. Lorsqu’un visiteur international arrive dans la Médina de Tunis habitué à payer avec son téléphone ou sa carte, un commerce qui n’accepte que le cash prend le risque de perdre une vente.
Notre rôle est donc aussi de contribuer à réduire les barrières à l’acceptation. C’est notamment l’intérêt de technologies telles que Tap to Phone, qui permettent de transformer un smartphone compatible en terminal d’acceptation sans équipement de paiement traditionnel supplémentaire. Cette technologie est déjà présente sur plus de 700 000 terminaux dans 71 pays.
En parallèle, la nouvelle génération de solutions de paiement comme la tokenisation renforce la sécurité en évitant notamment que les véritables informations de paiement ne soient exposées à chaque transaction. L’objectif est finalement simple : rendre le paiement digital plus accessible, plus sûr et plus facile à adopter aussi bien pour un consommateur que pour un petit commerçant ou une TPME locale.
L’innovation avance extrêmement vite. Comment concilier cette accélération technologique avec les exigences réglementaires et la nécessité de préserver la confiance dans l’écosystème tunisien ?
La réglementation est le socle indispensable qui insuffle la confiance et structure l’avenir de l’écosystème des paiements dans chaque pays ou région. Depuis 2010, le cadre réglementaire tunisien n’a cessé d’évoluer avec clairvoyance, favorisant l’émergence de nouvelles solutions tout en garantissant la protection des consommateurs et des institutions. Notre rôle chez Visa est d’agir comme un pont technologique et stratégique pour réduire l’écart entre les exigences normatives locales et le rythme effréné de l’innovation à l’échelle mondiale.
Nous sommes présents dans plus de 200 pays et territoires, nous mettons notre expérience à la disposition des régulateurs et des institutions publiques et financières. Ce travail d’accompagnement sur mesure, que nous déployons avec succès à travers le monde, permet d’aligner les exigences de conformité et de sécurité avec les standards technologiques les plus avancés, offrant ainsi aux acteurs locaux les moyens de concilier agilité, innovation de rupture et protection absolue des consommateurs et des commerçants tunisiens
La digitalisation soulève invariablement la question de la cybersécurité. Face à la peur de la fraude, comment l’IA vous permet-elle de rassurer le consommateur et de protéger l’infrastructure nationale ?
La fraude évolue constamment et, avec l’intelligence artificielle, les attaques deviennent elles aussi plus sophistiquées. Notre protection doit donc évoluer au même rythme et chercher à garder une longueur d’avance. Chez Visa, nous sommes pionniers de l’utilisation de l’IA dans les paiements depuis plus de 33 ans. Aujourd’hui, nos technologies analysent en temps réel plus de 500 caractéristiques par transaction pour identifier les comportements suspects et prévenir la fraude. Cette protection intervient à plusieurs niveaux : celui du réseau et de l’infrastructure de paiement, celui des institutions financières et des consommateurs, mais aussi celui des commerçants, notamment en ligne. C’est d’autant plus essentiel que l’e-commerce évolue rapidement avec l’arrivée de l’IA et du commerce agentique. Avec des solutions comme Visa Intelligent Commerce et Trusted Agent Protocol, nous préparons déjà cette nouvelle génération de commerce en aidant notamment les commerçants à distinguer un agent IA légitime d’un robot malveillant. Notre responsabilité est claire : à mesure que la menace évolue, notre capacité à protéger l’écosystème doit évoluer elle aussi.
L’IA ne sert pas qu’à la sécurité. On parle aujourd’hui d’une IA qui « achète pour nous ». Comment Visa anticipe-t-il cette révolution technologique ?
Absolument, nous entrons dans une nouvelle génération du commerce. Demain, l’intelligence artificielle ne se contentera plus de vous recommander un produit : avec votre autorisation, elle pourra rechercher, comparer et effectuer un achat en votre nom. Prenons un exemple très simple : un consommateur dans la capitale se réveille le matin et demande à son assistant IA d’organiser son week-end à Hammamet. L’agent pourra rechercher différentes options, les comparer selon ses préférences et son budget, puis l’accompagner jusqu’à l’achat. C’est cela, le commerce agentique : passer d’une IA qui conseille à une IA capable d’agir pour le consommateur.
Mais pour que cette révolution fonctionne, il faut créer de la confiance. Comment le commerçant sait-il qu’il interagit avec un agent IA légitime, autorisé par un véritable consommateur, et non avec un robot malveillant ? Et comment le consommateur garde-t-il confiance lorsqu’une IA intervient dans son parcours d’achat ? C’est précisément là que Visa veut jouer son rôle. Avec nos solutions et nos innovations technologiques nous préparons l’écosystème à cette nouvelle génération du commerce et nous créons un cadre permettant notamment aux commerçants de reconnaître les agents légitimes, de mieux comprendre le consommateur qu’ils représentent et de sécuriser la transaction.
Notre vision est donc plus large que le paiement : nous voulons mettre la confiance, la sécurité et notre infrastructure au service de cette nouvelle économie, afin que consommateurs, banques et commerçants en Tunisie puissent entrer dans l’ère du commerce agentique avec confiance.
Sami Romdhane, enlevons un instant la casquette institutionnelle. Vous êtes Tunisien, vous connaissez nos réalités. Quel est votre défi personnel pour le marché tunisien ?
Mon ambition est avant tout citoyenne. Je veux que l’artisan, la PME ou le jeune développeur tunisien dispose exactement de la même force de frappe et des mêmes outils d’innovation qu’une entreprise à l’autre bout du monde. La question n’est plus de savoir si la Tunisie deviendra digitale, mais à quelle vitesse. Si nous parvenons, main dans la main avec l’ensemble de notre écosystème, à faire reculer le secteur informel et à rendre le quotidien des Tunisiens plus fluide et plus digne grâce au digital, alors j’aurai réussi notre mission pour mon pays.
Articles similaires:
 Projet « Développement des réseaux d’agents de paiement dans le Nord-Ouest tunisien »
 Echocom, l’agence de communication 360° N° 1 en Tunisie et en Afrique du Nord
 tpay choisi par Vodafone Qatar comme agrégateur de paiement direct sur facture opérateur
 De la Conception à la Réussite : L’Alchimiste, le Maître du Packaging….Une Success Story d’Excellence et d’Innovation